Китай — основной покупатель автономных генераторов?
2026-02-28
Часто слышу это утверждение на выставках, в разговорах с дистрибьюторами — мол, Китай с его растущей экономикой и инфраструктурными проектами просто обязан быть главным рынком сбыта для автономных энергорешений. Но если копнуть глубже, работая с поставками и проектами в Азии лет десять, понимаешь, что картина куда сложнее. Да, спрос огромный, но называть Китай ?основным покупателем? — это сильное упрощение, которое может привести к серьёзным ошибкам в стратегии выхода на рынок.
Откуда растёт миф о ?китайском прожорливом рынке?
Корни этого представления, думаю, лежат в видимой части айсберга — госзаказах и крупных инфраструктурных объектах. Видели сами: строятся целые промышленные парки в удалённых районах, где сеть ещё не подведена, или, скажем, объекты ?Пояса и пути?. Там действительно закупаются десятки, иногда сотни дизельных генераторов мощностью от 500 кВА и выше. Но это очень специфический сегмент, жёстко конкурентный, часто с тендерами, где цена решает почти всё. И главное — эти закупки непостоянны, они привязаны к графикам госпроектов.
А вот где реально бьётся пульс рынка — так это в среднем и малом бизнесе, в сфере услуг, в сельском хозяйстве. И вот тут китайский покупатель оказывается не таким уж ?основным?, если сравнивать, например, с совокупным спросом от стран Юго-Восточной Азии или Ближнего Востока. В Китае, особенно в прибрежных развитых провинциях, сеть достаточно стабильна. Мотивация покупать автономный генератор здесь часто не ?для постоянной работы?, а ?на всякий случай? — как страховку от редких, но критичных сбоев. Поэтому и приоритеты другие: не максимальная мощность и живучесть, а соотношение цена/качество, компактность, уровень шума.
Помню, как мы в 2018 году пытались продвигать в провинции Гуандун тяжёлые промышленные модели с усиленными рамами — те самые, что хорошо шли на стройках в Казахстане. Столкнулись с тем, что местные мастерские и небольшие фабрики просто не видели в них необходимости. Их больше интересовали лёгкие бензиновые установки на 5-10 кВт или компактные дизели до 50 кВт, которые можно быстро переместить. Это был урок: нельзя говорить о ?Китае? как о чём-то едином. Это десятки разных рынков с разной логикой.
Спрос, который не бросается в глаза: нишевые применения
Если отойти от генераторов для стройки или резервного питания офиса, открываются интересные ниши. Одна из самых быстрорастущих в последние 5 лет — обеспечение работы центров обработки данных и телекоммуникационных вышек. Там требования запредельные: не просто автономность, а мгновенный запуск, бесшумность, часто работа на газе. Китайские компании-заказчики здесь не просто покупатели, они часто выступают соразработчиками технических условий. И это уже не про цену, а про соответствие жёстким стандартам.
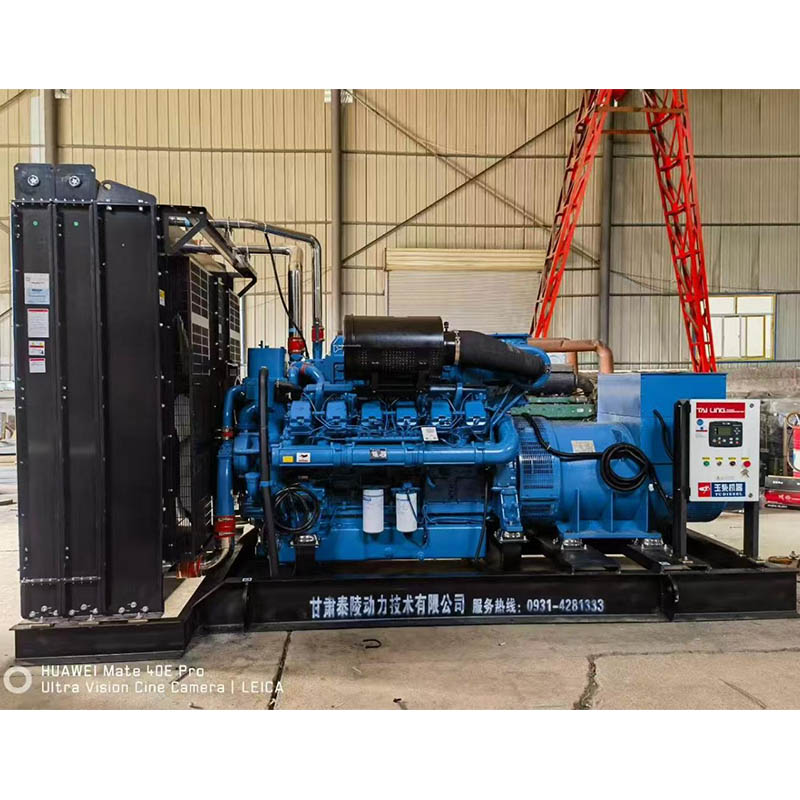
Другое направление — сельское хозяйство, особенно в северо-западных регионах вроде Синьцзяна или Ганьсу. Там, где идут проекты по мелиорации или работают удалённые фермы, автономные электростанции — это не резерв, а основной источник энергии. Но и тут специфика: нужна стойкость к пыли, возможность долгой работы на низких оборотах, простое обслуживание. Мы сотрудничали, к примеру, с компанией ООО Ганьсу ТайЛинг Энергетическая Технология (ранее известной как ООО Ланьчжоу ТайЛинг Энергетическое Оборудование). Их опыт, отражённый, кстати, на их сайте gstldl.com, показывает, как важно адаптировать оборудование под локальные условия: их установки для водокачек часто комплектуются усиленными воздушными фильтрами, что для того же рынка ЮВА не было бы таким критичным.
И третий пласт — это растущий сегмент ?зелёной? энергетики. Гибридные системы, где генератор работает в паре с солнечными панелями и аккумуляторами, набирают популярность не столько в мегаполисах, сколько в экопоселениях и на туристических базах. Тут покупатель очень вдумчивый, разбирается в КПД, уровне выбросов, совместимости контроллеров. Продавать ему ?железо? бесполезно — нужна комплексная система.
Провалы и уроки: когда ?российский подход? не сработал
Хочу привести пример из собственного опыта, который многое проясняет. Лет семь назад мы участвовали в тендере на поставку генераторов для сети горнолыжных курортов в провинции Хэбэй. Предложили наши проверенные северные модели, морозоустойчивые, с подогревом масла. Казалось бы, идеальное совпадение по климату. Но проиграли местному производителю из Фучжоу.
Разбор полётов показал, что дело было не в цене и не в качестве. Наш генератор был рассчитан на непрерывную работу неделями в условиях крайнего севера. А на том курорте режим был пиковый: максимальная нагрузка только на выходных, в остальные дни установка простаивала. Местный производитель предложил модель с упрощённой, но более дешёвой системой автоматики, которая как раз лучше подходила для такого рваного ритма. Их главный аргумент был: ?Ваша техника надёжнее, но избыточна для этой задачи. Зачем платить за то, что не будет использовано??. Это был ключевой момент переосмысления: в Китае часто ценят не абсолютную надёжность, а оптимальное соответствие конкретному сценарию использования.
Ещё один камень преткновения — сервис и запчасти. Китайский покупатель, даже в глубинке, привык к быстрой реакции. Если обещана поставка запчасти за 48 часов, опоздание даже на день может означать потеру контракта в будущем. Создание логистических центров и обучение местных инженеров — это не дополнительные расходы, а билет на этот рынок. Без этого даже самый лучший генератор будет проигрывать менее совершенному, но более ?обслуженному? конкуренту.
Кто тогда главный? Сравнение с другими регионами
Так является ли Китай основным покупателем? Если брать чистый объём в штуках или мегаваттах, то, возможно, да. Но если считать по общей выручке или, что важнее, по маржинальности, картина меняется. Рынки Африки, где генератор — это часто единственный источник энергии для целой деревни или госпиталя, готовы платить за беспрецедентную живучесть. Рынки Ближнего Востока, особенно для нефтегазового сектора, требуют взрывобезопасного исполнения и работы при экстремальных температурах, за что тоже платят хорошо.
В Китае же, повторюсь, огромная доля спроса — это бюджетный и средний сегмент с высокой конкуренцией. Здесь доминируют местные производители, которые могут позволить себе тонкую настройку под нужды каждого субрынка и агрессивную ценовую политику. Иностранным игрокам, включая российские компании вроде упомянутой ООО Ганьсу ТайЛинг, приходится искать либо ниши с высокими техтребованиями, где их инженерный опыт является преимуществом, либо уходить в сегмент комплектующих и силовых установок.
Интересный тренд последних лет — китайские компании сами становятся крупными покупателями, но не готовых генераторов, а технологий и лицензий для производства у себя. То есть они покупают не продукт, а компетенцию. Это уже другой уровень взаимодействия.
Выводы для поставщика: как смотреть на этот рынок сегодня
Итак, что я вынес из всех этих лет и проектов? Китай — не монолитный ?основной покупатель?, а мозаика из сотен микро-рынков. Успех здесь зависит от глубины понимания конкретной ниши: для чего, где, в каком режиме и с какими ограничениями будет использоваться генератор. Общие разговоры о ?растущем спросе? никого не кормят.
Нужно быть готовым к гибкости. Иногда выгоднее продать не установку, а технологию сборки или ключевой компонент, как это делает ряд наших коллег. Важно иметь на земле не просто дистрибьютора, а технически подкованного партнёра, который сможет адаптировать твоё предложение под локальную специфику и закрыть вопросы сервиса.
И последнее. Самый устойчивый спрос в Китае сейчас формируется не там, где нет сети, а там, где её недостаточно качественно или где нужна энергетическая самостоятельность в рамках ?зелёного? тренда. Поэтому будущее, на мой взгляд, не за просто автономными генераторами, а за интегрированными энергокомплексами, умными гибридными системами. И в этой гонке ?основным покупателем? может стать тот, кто сегодня кажется лишь одним из многих на огромном и сложном рынке.